Voltar para home

Como a segunda via de cobrança virou o redesenho da área de pagamentos

Clientes tinham dificuldade em identificar a qual seguro pertencia a parcela em atraso e em saber se continuavam protegidos. As parcelas dos diferentes seguros ficavam misturadas na área de pagamentos. Para pagar, precisavam ligar para o atendimento.

Produto
Área logada · Seguro de Vida
Papel
Product Designer Sênior
Time
PM, PO, Desenvolvimento, Analista e QA
Tempo de projeto
4 meses
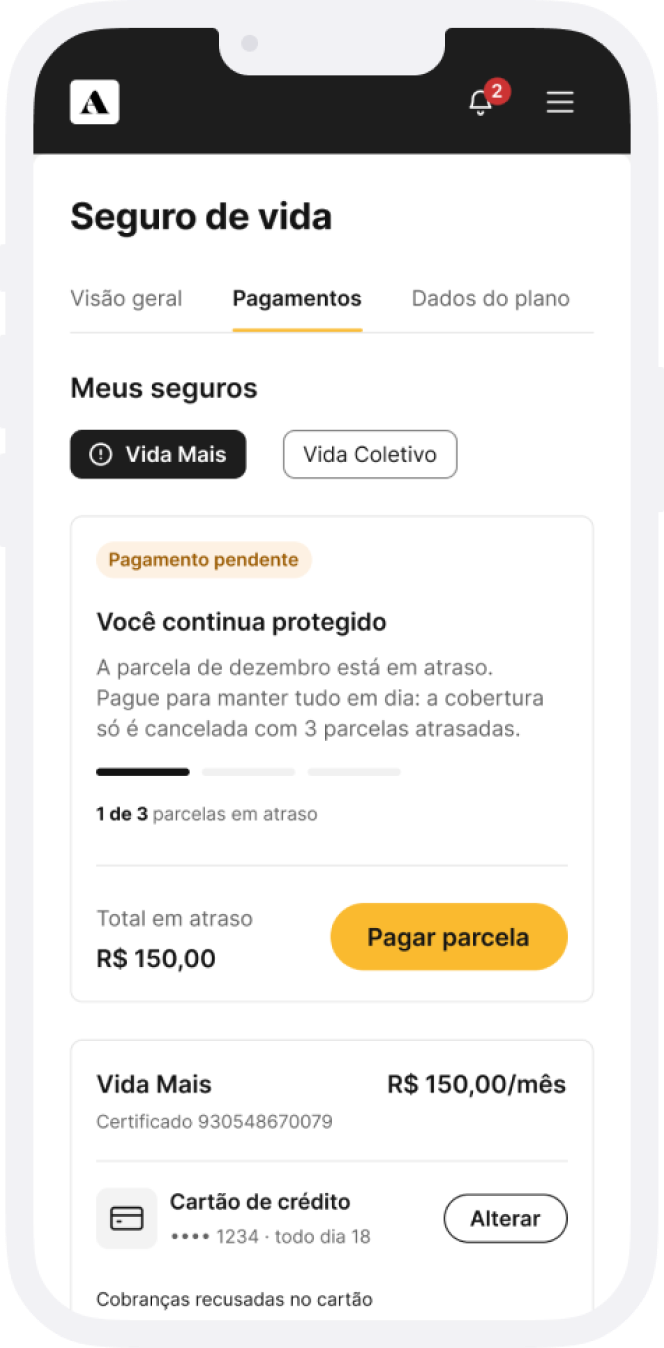
Tela da área de pagamentos no celular: o seguro Vida Mais com pagamento pendente, o aviso “Você continua protegido”, total em atraso de R$ 150,00 e o botão Pagar parcela.
Tela e dados adaptados por confidencialidade

Participei do projeto do começo ao fim. Identifiquei a oportunidade, conduzi a investigação, organizei a arquitetura da informação e desenhei a nova experiência de pagamentos. Validei as principais decisões com usuários e trabalhei junto com Produto, Tecnologia e as áreas de negócio.

  • +R$ 3 mi em pagamentos de boletos emitidos na Área logada
  • 79% dos clientes que emitiram a segunda via realizaram o pagamento
  • −20% nos contatos sobre segunda via pelo Atendimento
  • 4,5/5 CSAT

Nos 3 primeiros meses após o lançamento. Valores adaptados por confidencialidade.

Da parcela em atraso ao boleto, sem ligar

Quando uma parcela atrasava, o cliente precisava saber a qual seguro ela pertencia, se ainda estava coberto e como conseguir o boleto.

Reestruturei toda a área de pagamentos para que cada seguro reunisse suas parcelas, o histórico, a forma de pagamento e a situação da cobertura. A partir da parcela em atraso, o cliente podia emitir o boleto pelo portal.

Tela e dados adaptados por confidencialidade

A segunda via ainda dependia do atendimento

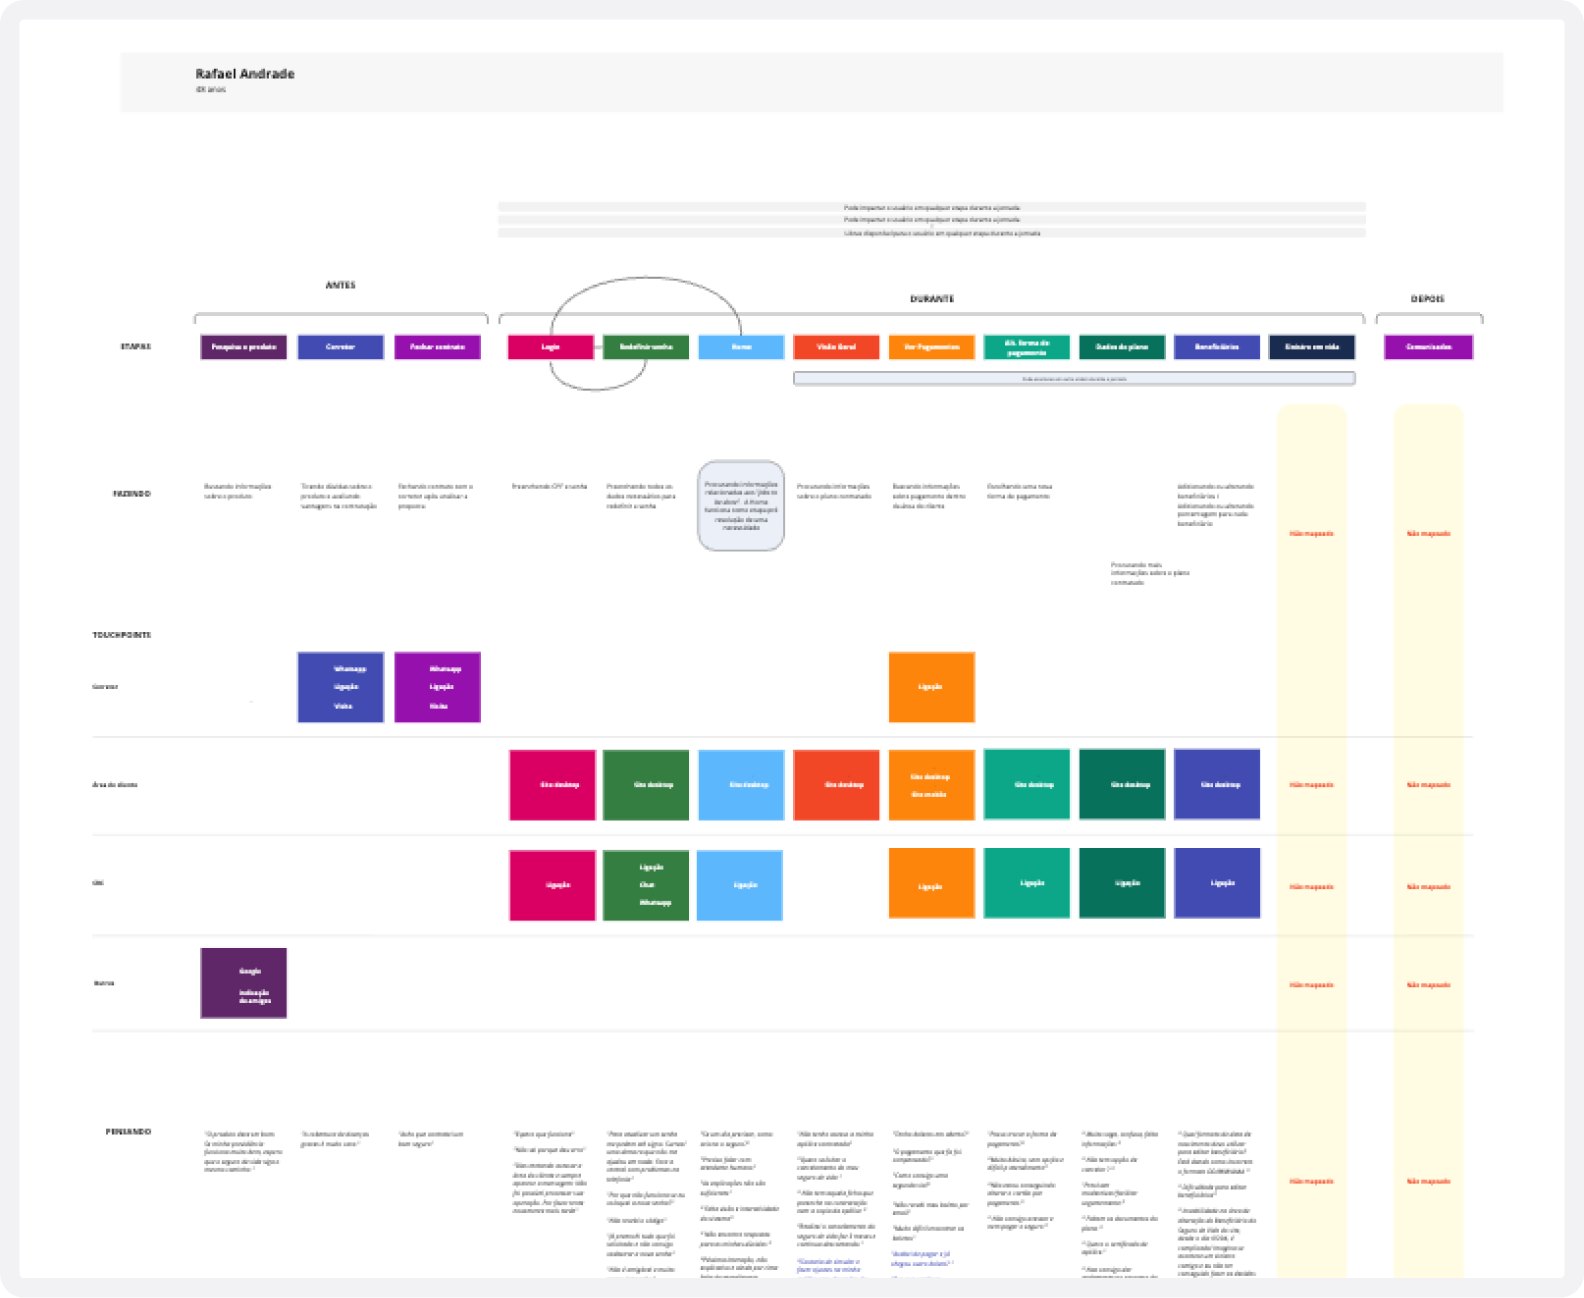
Para entender como os clientes usavam a Área logada, conduzi entrevistas em profundidade, criei personas e mapeei a jornada do cliente do seguro de vida. Ao chegar à etapa de pagamentos, identifiquei uma dificuldade para quem tinha mais de um seguro. A Área logada mostrava as parcelas em atraso, mas era difícil saber a qual seguro cada uma pertencia.

Nos feedbacks do Hotjar, a reclamação mais frequente era a falta da segunda via de cobrança. Mesmo depois de encontrar a parcela, o cliente precisava ligar para o corretor ou para a central para pedir a segunda via.

Mapa de jornada do cliente de Seguro de Vida, com as etapas antes, durante e depois, touchpoints e pensamentos. Detalhes ocultados.
Mapa de jornada de Seguro de Vida · Dados ocultados por confidencialidade

Recorte da macroetapa “Pagamentos”: quando o cliente sai do digital e liga.

Fazendo
Consultando informações sobre pagamento dentro da Área logada
Touchpoints
Área logada - Site desktop e mobileCorretor - LigaçãoAtendimento - Ligação
Sentimento
Dúvidas
Pensando
“Tenho parcelas para pagar?” “Como consigo uma segunda via sem ter que falar com o atendimento?” “Estou seguro?” “Como estou com pagamento atrasado se estava no cartão?”
Dores
Não consegue gerar uma segunda via Acha difícil ou não consegue alterar a forma de pagamento Solicita o boleto digital e continua recebendo físico Precisa ligar para conseguir a segunda via Não entende o motivo do pagamento atrasado

Recorte reduzido e dados ocultados por confidencialidade

Priorizando a oportunidade

O objetivo estratégico da área logada era ampliar o autosserviço, permitindo que os clientes resolvessem pelo portal o que antes exigia uma ligação. Apresentei à PO e ao PM o problema e as evidências que eu havia reunido. Em seguida, facilitei a priorização das iniciativas com PM, PO, Produto e Tecnologia, considerando o impacto para o cliente, o potencial de autosserviço e o esforço técnico.

Iniciativas ocultadas por confidencialidade

Contribuição e responsabilidades no projeto

  • Criei as primeiras personas e o primeiro mapa da jornada de seguro de vida na Área logada. Levei a oportunidade da segunda via à PO e PM e facilitei a priorização com Produto e Tecnologia;
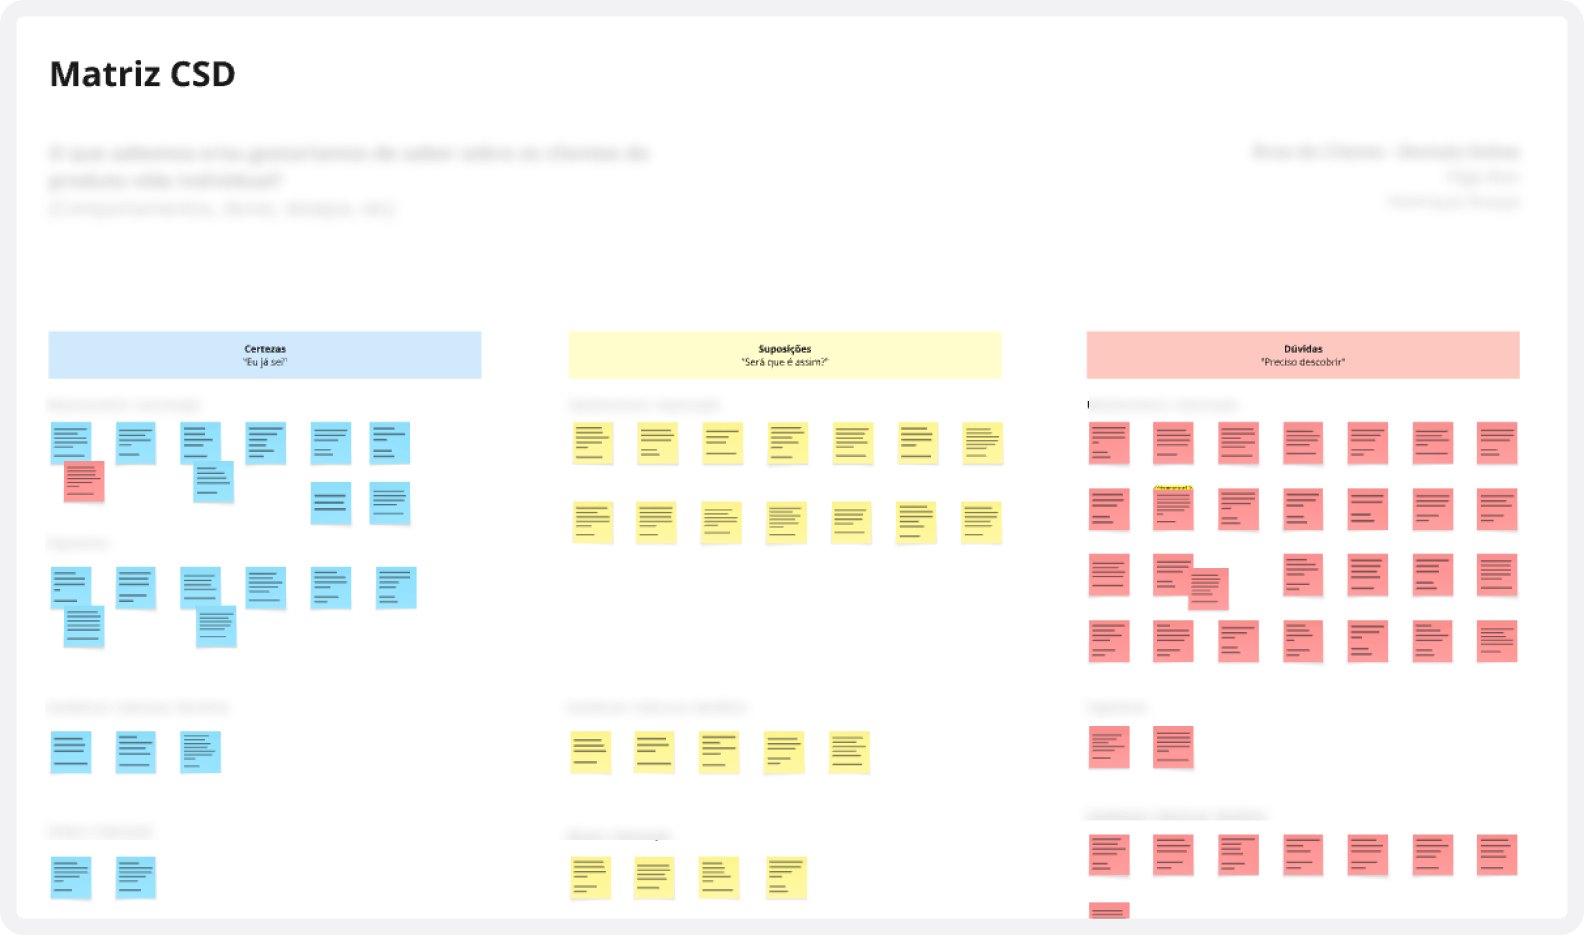
  • Facilitei a matriz CSD com as áreas envolvidas no início do projeto, fiz uma avaliação heurística da jornada de pagamentos e comparei como outras seguradoras e concorrentes indiretos apresentavam a segunda via de cobranças;
  • Reorganizei as parcelas por seguro e desenhei as interações para consultar pagamentos e emitir a segunda via. Em parceria com o designer do app de Previdência e o designer do squad de Previdência da Área logada, unifiquei a linguagem dos status de pagamento na web e no app;
  • Criei os protótipos, revisei cada proposta com a PO e squad antes de apresentá-la para PM e Produtos e levei as propostas na critique semanal do time de Design;
  • Reformulei os status de pagamento e testei com usuários como eles interpretavam os novos rótulos. Também conduzi testes de usabilidade não moderados no Maze para avaliar o fluxo de pagamentos;
  • Propus à PO e PM que clientes com cobranças disponíveis antes do vencimento pudessem gerar uma segunda via;
  • Mapeei as métricas de experiência e defini os eventos de GA do novo fluxo;
  • Fiz o handoff para QA, análise de requisitos e desenvolvimento e participei da homologação da experiência com o squad.

O problema ia além da segunda via

Matriz CSD com as áreas

Facilitei uma sessão de CSD com Atendimento, Tecnologia, Produtos Vida e o Time Corretor para entender a demanda, identificar o que ainda precisávamos investigar e avaliar o que era viável para a primeira versão.

  • Demanda no atendimentoO Atendimento trouxe o volume de pedidos de segunda via. A dificuldade para obter o boleto também afetava o atendimento de parcerias que comercializavam os seguros da companhia;
  • Boleto e PixCom o Time Corretor, identificamos um serviço de emissão de boletos que poderíamos reaproveitar. Produtos Vida explicou que ainda não havia um serviço para oferecer Pix e que desenvolvê-lo levaria mais tempo;
  • Custo por emissãoCada nova emissão tinha um custo. Tecnologia propôs armazenar o boleto já emitido para que o cliente pudesse acessá-lo novamente sem gerar outro.
  • Motivo da falha na cobrançaIdentificamos que Produtos já tinha um serviço que retornava o motivo da falha em cobranças no cartão ou no débito em conta. O Time Corretor contou que os corretores também tinham dificuldade para entender por que uma cobrança havia falhado e que o próprio time desconhecia o serviço. Vimos ali uma oportunidade de reaproveitar essa informação no portal para explicar ao cliente por que a parcela estava em atraso.
Matriz CSD com as colunas Certezas, Suposições e Dúvidas, preenchidas com post-its. Conteúdo ocultado.
Dados ocultados por confidencialidade

Avaliação heurística da experiência atual

Antes de propor qualquer mudança, avaliei a área de pagamentos com as heurísticas de Nielsen. Os principais problemas se concentravam em três pontos:

  • H1 - Visibilidade do status do sistemaSeguros misturadosParcelas de seguros diferentes na mesma lista. O cliente não sabia de qual seguro era o atraso nem se continuava coberto.
  • H2 - Correspondência entre o sistema e o mundo realStatus na linguagem do sistemaOs status vinham do backend, sem tratamento para o que o cliente entende.
  • H10 - Ajuda e documentaçãoSem caminho digitalA página não permitia emitir a segunda via nem informava como solicitá-la. Para conseguir o boleto, o cliente precisava sair da página, procurar o telefone do atendimento e ligar.

Demais achados ocultados por confidencialidade

Benchmark

Comparei como seguradoras e empresas de energia, internet e telefonia organizavam as cobranças, indicavam a situação de cada parcela e ofereciam acesso à segunda via. Essas referências me ajudaram a escolher os termos “Em aberto”, “Atrasada” e “Paga”, que depois testei com usuários.

Cinco decisões que definiram a experiência

1 - Separei o status da parcela da situação da cobertura

No teste não moderado com 30 participantes de Vida Individual, 17 leram “Atrasada” como sinal de que já estavam sem cobertura. Usei o benchmark para propor os rótulos e o teste para entender como os participantes os interpretavam no contexto do seguro.

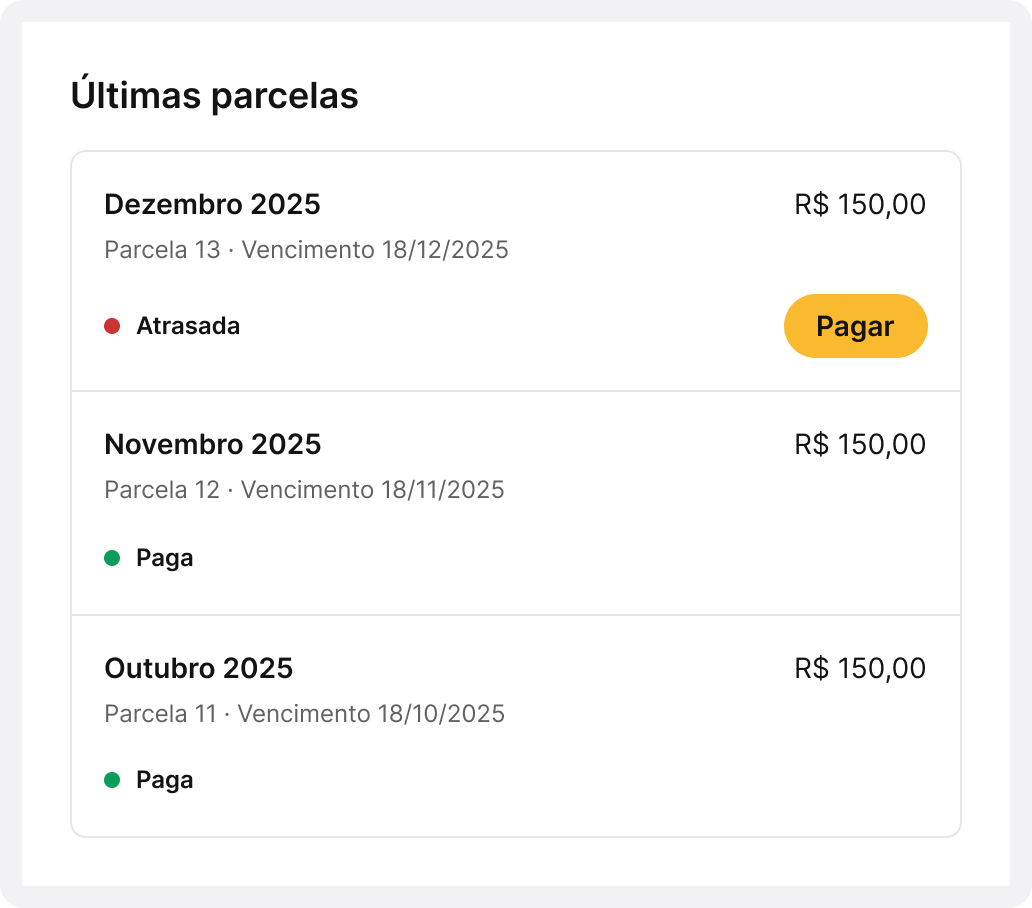
Atrasada
17 de 30 associaram o atraso à perda de cobertura.
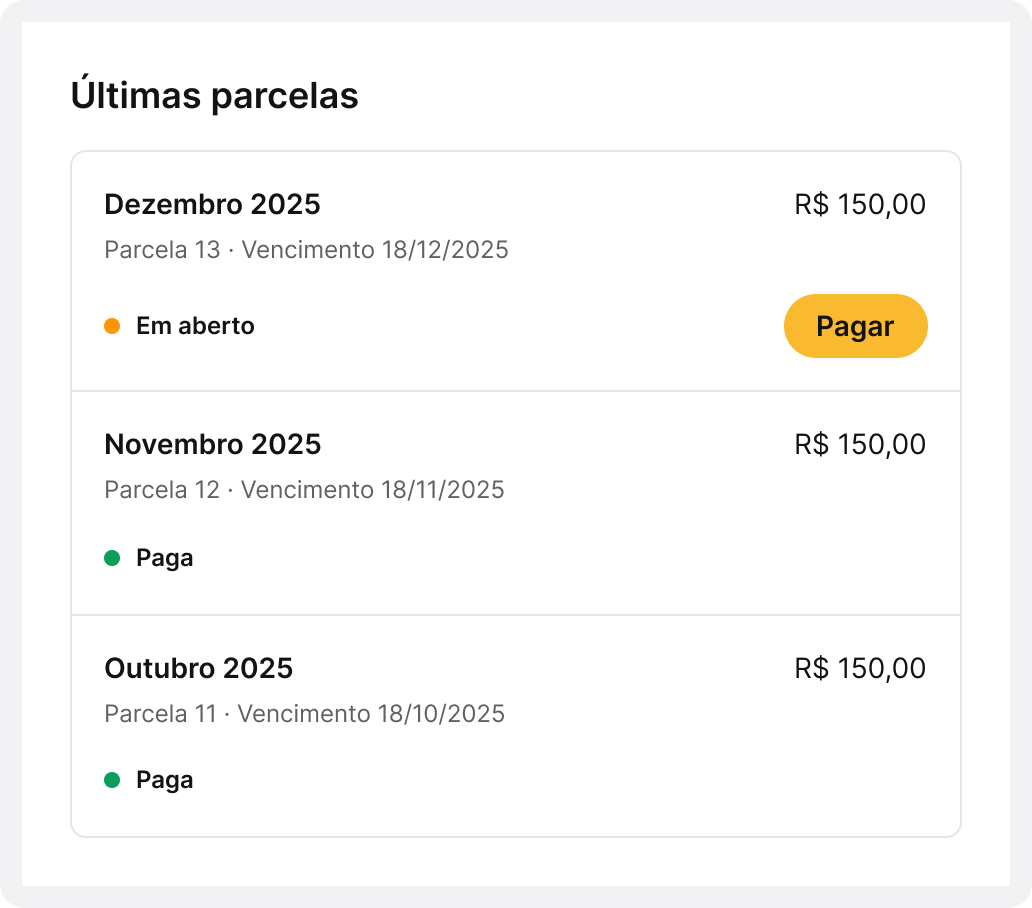
Em aberto
6 de 30 ficaram em dúvida se o seguro estava em dia.
Paga
28 de 30 entenderam que o pagamento havia sido efetuado e registrado.

No segundo teste, mantive os rótulos nas parcelas e mostrei a situação da cobertura separadamente no card do seguro. “Pagamento pendente” indicava que havia uma parcela a pagar, e “Você continua protegido” confirmava que a cobertura seguia ativa. Em caso de atraso, um aviso explicava quando ele poderia levar ao cancelamento. Usei a cor para reforçar as mensagens escritas.

Com essa mudança, os participantes distinguiram melhor uma parcela em atraso de uma perda de cobertura.
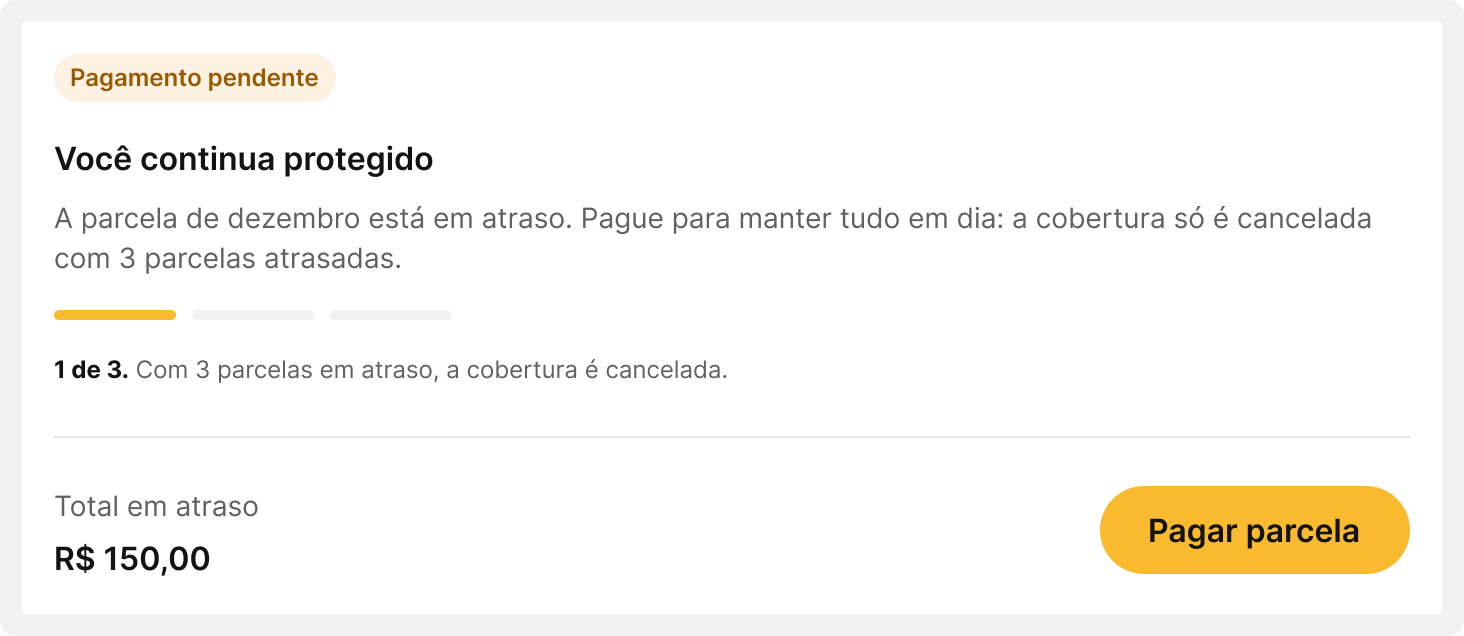
Card do seguro com a etiqueta “Pagamento pendente”, o título “Você continua protegido”, o aviso de que a parcela de dezembro está em atraso e que a cobertura só é cancelada com 3 parcelas atrasadas, a indicação 1 de 3, o total em atraso de R$ 150,00 e o botão Pagar parcela.

2 - Organizar as parcelas por seguro

A interface anterior agrupava parcelas por status, misturando seguros diferentes na mesma seção. Como os clientes tinham dificuldade para identificar a origem de cada pendência, reorganizei a experiência por seguro e, dentro de cada um, por parcelas e seus status.

Seletor “Meus seguros” com Vida Mais selecionado, marcado com um ícone de alerta, e Vida Coletivo. Lista das últimas parcelas do seguro: dezembro de 2025 atrasada, com botão Pagar; novembro e outubro de 2025 pagas.

Evidência · No teste não moderado no Maze, 25 de 30 participantes localizaram a parcela em atraso no seguro correspondente.

3 - Reutilizar o serviço existente e evitar novas emissões desnecessárias

Reaproveitar o serviço
O Time Corretor já tinha um serviço de emissão de segunda via, que pôde ser reaproveitado na Área logada.
Reutilizar o boleto
Como cada nova geração tinha custo, o time adotou uma lógica para recuperar o boleto já emitido em vez de gerar outro a cada pedido. A melhoria foi depois incorporada ao Time Corretor.

4 - Emitir boleto antes do vencimento

Quando uma parcela estava em aberto e com cobrança programada no cartão, o cliente só podia alterar a forma de pagamento a partir da parcela seguinte. A parcela atual continuava programada para o cartão.

Propus ao PM e à PO que o cliente pudesse emitir pelo portal um boleto para pagar a parcela em aberto antes do vencimento. O time de Produtos Vida aprovou a proposta. A cobrança no cartão permanecia programada até a compensação do boleto. Após a confirmação do pagamento, o sistema cancelava apenas a cobrança daquela parcela e mantinha o cartão como forma de pagamento das próximas.

Lista das últimas parcelas: dezembro de 2025 em aberto, com botão Pagar; novembro e outubro de 2025 pagas.

5 - Mostrar por que a cobrança automática falhou

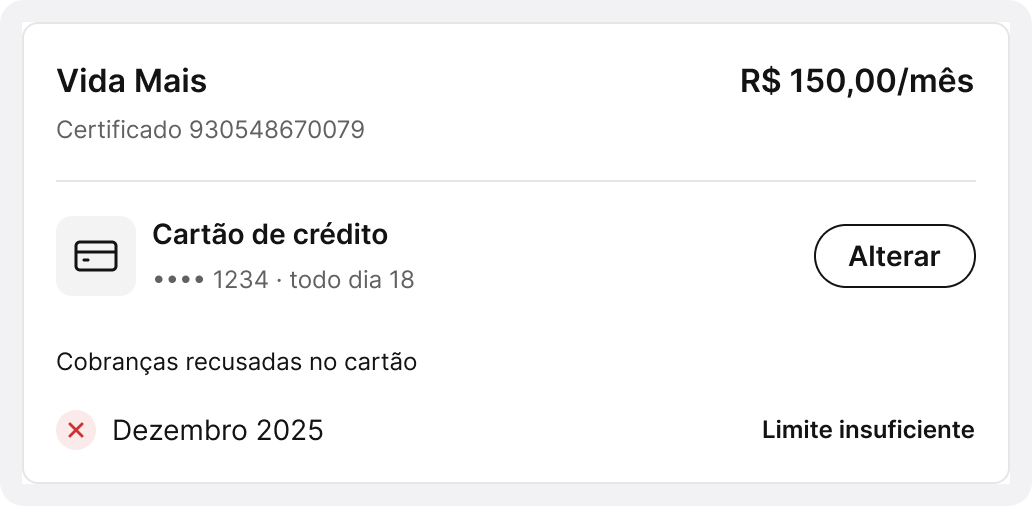
Quando uma cobrança no cartão ou no débito em conta falhava, o cliente via a parcela em atraso, mas não sabia por quê. Na sessão de CSD, descobrimos que Produtos já tinha um serviço que retornava o motivo da falha. Usei essa informação para mostrar, no card da forma de pagamento, qual cobrança havia falhado e por quê.

Com o motivo à vista, o cliente decide sozinho o próximo passo: resolver o cartão ou pagar a parcela pelo boleto.

Card do seguro Vida Mais, R$ 150,00 por mês, pago no cartão de crédito final 1234 todo dia 18, com o botão Alterar e a lista de cobranças recusadas: dezembro de 2025, limite insuficiente.

A primeira versão priorizou o boleto

A proposta inicial incluía Pix e o pagamento de várias parcelas de uma vez. Na primeira entrega, focamos em permitir que o cliente identificasse a parcela pendente, conferisse a situação da cobertura e emitisse o boleto pelo portal.

Uma parcela por vez
Por limitação técnica, não disponibilizamos o pagamento de múltiplas parcelas com um único boleto.
Segunda via por Pix
Chegamos a desenhar a opção de pagamento por Pix, mas o serviço ainda precisava ser desenvolvido. O serviço ainda não estava disponível para aplicação na V1 e o custo de esperar era maior que o custo de lançar sem Pix.

O que eu faria diferente hoje

Outcome, não output - O projeto foi orientado à entrega da funcionalidade. Mesmo com a priorização ligada ao objetivo de autosserviço, os números vieram depois. Hoje eu definiria desde o início, com Produto e Atendimento, um alvo mensurável para a taxa de autosserviço da segunda via, acompanhado do impacto no cancelamento por inadimplência e de um indicador de proteção para cobranças em duplicidade. Mesmo num time orientado a entregas, trazer essa conversa cedo mostra o valor do design além da funcionalidade.

Discovery contínuo - Resolvemos uma dor clara do cliente: não ter como pagar a parcela em atraso. Só depois descobrimos que a empresa já acompanhava a taxa de inadimplência, mas de forma geral, sem distinguir canais. Atacamos a falta da funcionalidade, mas não investigamos por que os clientes atrasavam nem como ajudá-los a evitar o atraso. Tratamos o sintoma, não a causa.

O custo de esperar - Eu defendia o Pix já na primeira versão e, no início, divergi do time. Quando ficou claro que o serviço não tinha prazo para existir, mudei de posição: esperar deixaria a reclamação mais frequente sem solução. Desde então, coloco na mesa o custo de esperar, não só o de construir.

Silos são reais - Dois serviços que viraram parte da solução já existiam na empresa: a emissão de segunda via do Time Corretor e o motivo da falha da cobrança, que nem o Time Corretor conhecia. Os dois só apareceram porque juntamos as áreas na mesma sessão. Hoje, antes de desenhar, mapeio o que já existe ao redor do problema e estimulo a troca de conhecimento entre as áreas.

Voltar para home
Arraste para os lados